 Besplatna provera
Najčešći razlozi zbog kojih osiguranje odbija štetu i kako ih osporiti
Kasna prijava, isključenja, netačni podaci u ponudi, nedostatak dokaza i podosiguranje. Za svaki razlog odbijanja postoji odgovor u zakonu.
Sadržaj
Odbijenice osiguranja liče jedna na drugu: nekoliko rečenica, poziv na član uslova osiguranja i zaključak da „nema osnova za isplatu”. Ali iza svake stoji jedan od nekoliko tipičnih razloga, a za skoro svaki postoji odgovor u Zakonu o obligacionim odnosima.
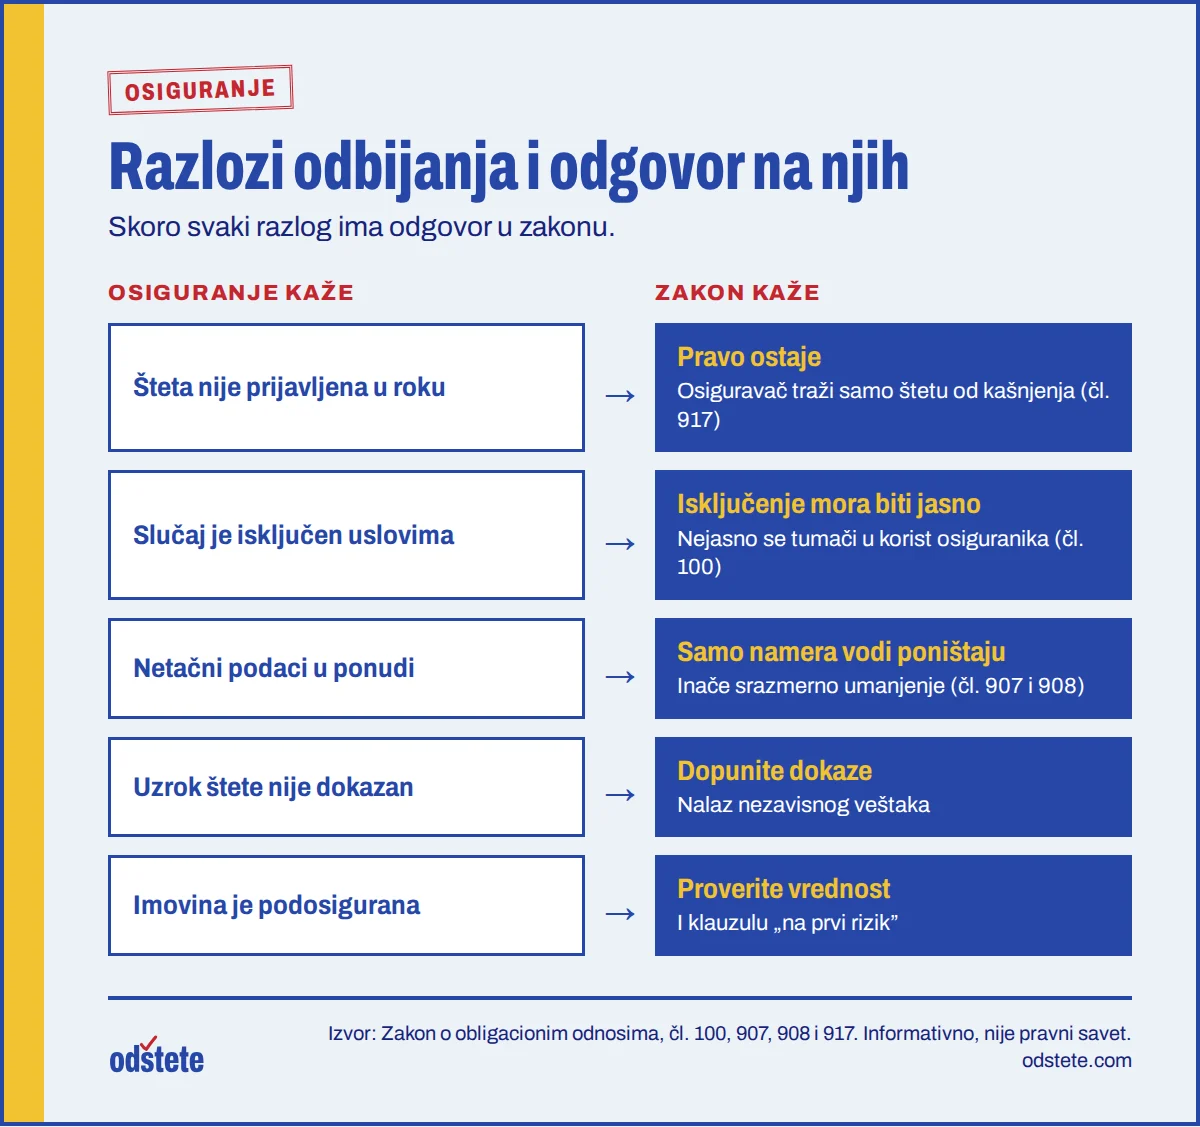
1. „Šteta nije prijavljena u roku”
Uslovi osiguranja obično traže da se šteta prijavi u roku od nekoliko dana. I zakon propisuje da je osiguranik dužan da prijavi nastupanje osiguranog slučaja najkasnije u roku od tri dana od kada je za njega saznao, osim kod osiguranja života. Ali zakon propisuje i posledicu:
Ako osiguranik ne ispuni obavezu obaveštavanja u roku, dužan je naknaditi osiguravaču štetu koju bi ovaj imao zbog toga. (Zakon o obligacionim odnosima, čl. 917, sažeto)
Odgovor: kasna prijava sama po sebi ne gasi pravo na isplatu. Osiguravač može da umanji isplatu samo za štetu koju je stvarno pretrpeo zbog kašnjenja, na primer ako zbog kašnjenja više nije mogao da utvrdi uzrok štete. Odbijanje celog zahteva samo zbog nekoliko dana kašnjenja je često neosnovano.
2. „Slučaj je isključen uslovima osiguranja”
Isključenja su legitimna, ali moraju biti jasno ugovorena i osiguraniku dostupna pre zaključenja ugovora. Ako je odredba nejasna ili dvosmislena, primenjuje se pravilo iz člana 100 ZOO: nejasne odredbe tipskog ugovora tumače se u korist strane koja ugovor nije sastavila, a to je osiguranik.
Odgovor: proverite da li je isključenje zaista u uslovima koji su važili kada je polisa zaključena, da li se odnosi baš na vaš slučaj i da li je jasno formulisano. Osiguravači ponekad široko tumače isključenja koja su u tekstu uža.
3. „Dali ste netačne podatke prilikom zaključenja”
Zakon razlikuje namernu i nenamernu netačnost:
- Namerno netačna prijava ili prećutkivanje okolnosti zbog kojih osiguravač ne bi zaključio ugovor daje osiguravaču pravo da traži poništenje ugovora (ZOO, čl. 907).
- Nenamerna netačnost ne vodi poništenju. Ako se osigurani slučaj dogodi pre nego što je netačnost otkrivena, naknada se smanjuje srazmerno odnosu između plaćene premije i premije koju je trebalo platiti (ZOO, čl. 908).
Odgovor: namera se ne pretpostavlja, osiguravač mora da je dokaže. Ako je netačnost bila nenamerna, pripada vam umanjena isplata, a ne odbijanje.
4. „Nije dokazano da je šteta nastala osiguranim rizikom”
Na primer, osiguravač tvrdi da vlaga u stanu nije posledica izliva vode iz cevi, već dugotrajnog kondenzovanja, ili da oštećenje vozila nije nastalo u prijavljenoj nezgodi.
Odgovor: dopunite dokaze. Nalaz ovlašćenog veštaka, izveštaj vodoinstalatera, fotografije i izjave svedoka često su dovoljni. U sudu o uzroku odlučuje nezavisni veštak, a ne procenitelj osiguravača.
5. „Imovina je bila podosigurana”
Ako je osigurana suma manja od stvarne vrednosti imovine, osiguravač kod delimične štete primenjuje pravilo proporcije i isplaćuje srazmerno manji iznos.
Odgovor: proverite kako je utvrđena „stvarna vrednost” i da li polisa sadrži klauzulu „na prvi rizik”, kod koje se pravilo proporcije ne primenjuje. Proverite i da li je osiguravač prilikom zaključenja procenio vrednost, jer tada teško može da tvrdi da je bila drugačija.
Ostali razlozi
- Alkohol ili nepostojanje vozačke dozvole kod auto kaska: proverite tačnu formulaciju isključenja i da li je postojala uzročna veza sa štetom.
- Neplaćena premija: proverite da li je osiguravač poslao opomenu i da li je ugovor zaista prestao.
- „Postojeća bolest” kod osiguranja od nezgode: osiguravači tvrde da je invaliditet posledica degenerativnih promena, a ne nezgode. Ovo se osporava medicinskim veštačenjem.
Odluka o odbijanju mora da sadrži konkretan razlog. Ako je obrazloženje uopšteno, tražite precizan odgovor na koji član uslova se osiguravač poziva. To je prvi od 7 koraka posle odbijenice.
Da li se isplati osporavanje
Kada osiguravač izgubi spor, plaća glavnicu, zateznu kamatu od dana kada je isplata trebalo da usledi (ZOO, čl. 277) i troškove postupka. Zato se osporavanje neosnovane odbijenice gotovo uvek isplati.
Pošaljite odbijenicu na besplatnu proveru. Pravnik procenjuje da li je razlog odbijanja održiv. Više na stranici Odbijena isplata osiguranja.
Tekst je informativan i ne predstavlja pravni savet. Propisi i sudska praksa se menjaju, pa pre bilo kakve odluke proverite važeći tekst zakona na pravno-informacioni-sistem.rs ili se obratite pravniku.
Pročitajte i ovo
 OsiguranjeOsiguranje nudi premalo: kako osporiti procenu šteteUmesto odbijanja, osiguranje češće ponudi iznos daleko ispod stvarne štete. Kako proveriti procenu, gde se najčešće „gubi” novac i kako doći do pravog iznosa.
 OsiguranjeRokovi u osiguranju: prijava štete, isplata, zastarelost i zatezna kamataKoliko imate vremena da prijavite štetu, koliko osiguranje ima da isplati, kada zahtev zastareva i od kada teče zatezna kamata. Svi rokovi na jednom mestu.
 OsiguranjeOsiguranje je odbilo isplatu: 7 koraka šta daljeOdbijenica osiguranja nije kraj. Sedam koraka koji vode od odluke o odbijanju do isplate: od čitanja obrazloženja i prigovora do Narodne banke Srbije i suda.