 Besplatna provera
Osiguranje nudi premalo: kako osporiti procenu štete
Umesto odbijanja, osiguranje češće ponudi iznos daleko ispod stvarne štete. Kako proveriti procenu, gde se najčešće „gubi” novac i kako doći do pravog iznosa.
Sadržaj
Osiguranja retko odbijaju zahtev u celosti. Mnogo češće ponude iznos koji je znatno niži od stvarne štete, uz napomenu da je ponuda „konačna”. Mnogi je prihvate jer misle da nemaju izbora. Imaju.
Prvo: zapisnik o proceni
Svaka ponuda se zasniva na zapisniku o proceni štete ili nalazu lekara cenzora. Tražite kopiju. Bez zapisnika ne znate šta je osiguravač uzeo u obzir, a šta je izostavio. Proverite:
- Da li su obuhvaćena sva oštećenja. Skrivena oštećenja vozila ili instalacija često se otkriju tek pri popravci.
- Cene delova i rada. Da li su obračunati originalni delovi i realne cene radnog sata ovlašćenog servisa.
- Amortizaciju. Odbitak zbog starosti stvari mora biti ugovoren i razumno obračunat.
- Tržišnu vrednost kod totalne štete: da li odgovara oglasima za ista vozila istog godišta i opreme.
Gde se najčešće „gubi” novac
Kod vozila
Neoriginalni ili polovni delovi u obračunu, niska cena rada, izostavljena oštećenja, preterana amortizacija i proglašavanje totalne štete uz nisku tržišnu vrednost i visoku vrednost ostatka.
Kod imovine
Primena pravila proporcije zbog navodnog podosiguranja, procena po „sadašnjoj” umesto ugovorene vrednosti i izostavljanje troškova sanacije, sušenja i čišćenja.
Kod telesnih povreda
Nizak procenat umanjenja životne aktivnosti ili invaliditeta, zanemarivanje sekundarnog straha i naruženosti i obračun po internim tabelama koje su niže od sudske prakse. Više o tome u tekstu Nematerijalna šteta.
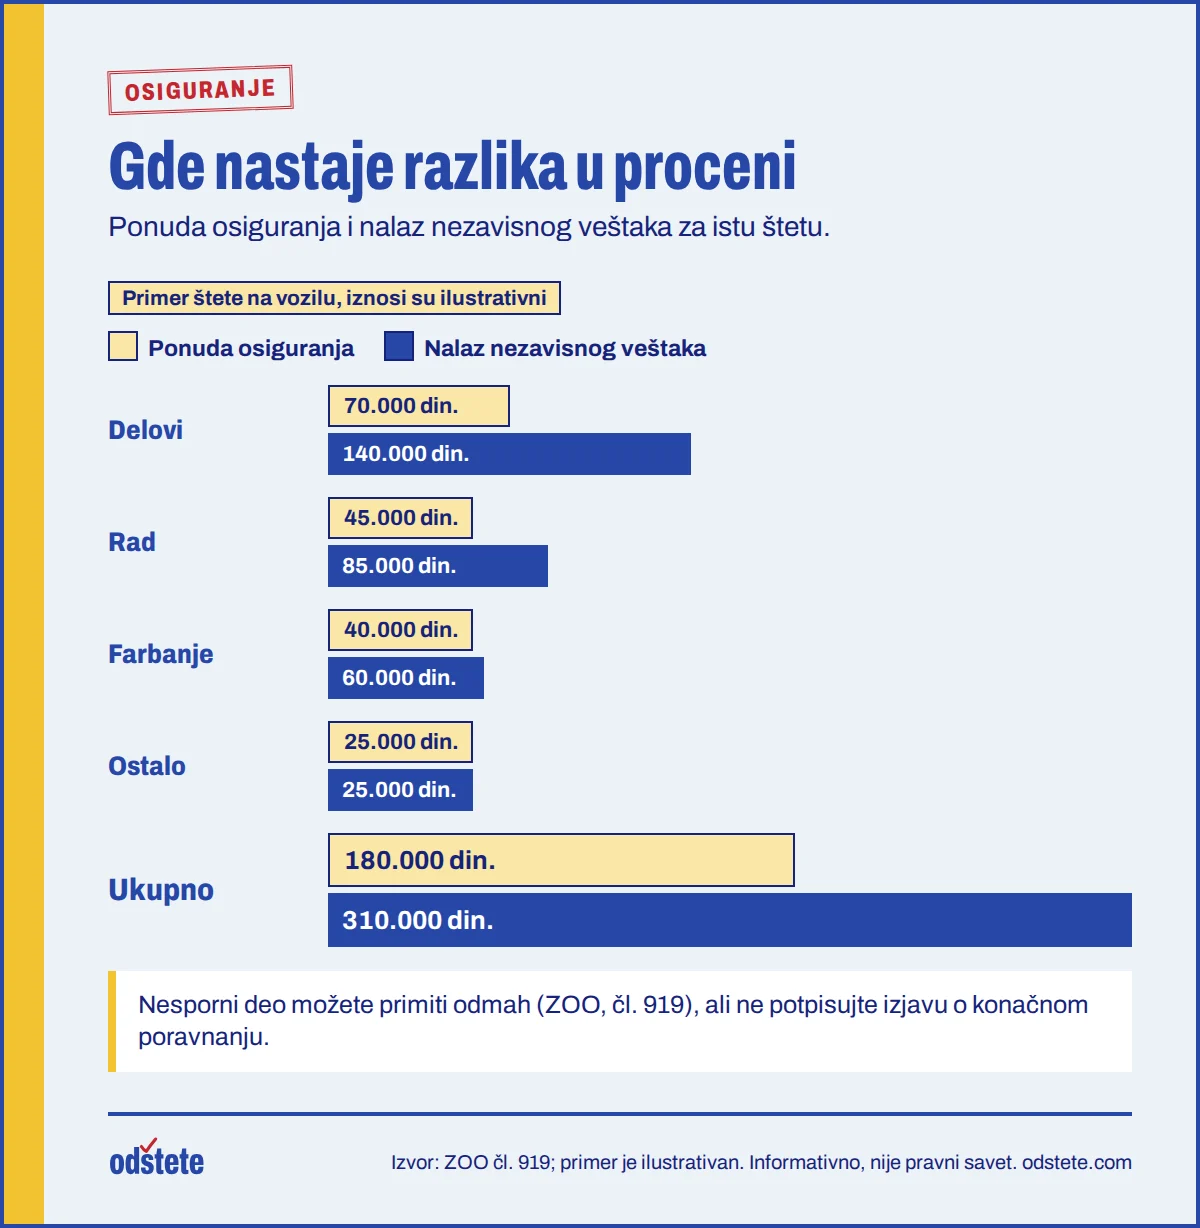
Nesporni deo možete primiti odmah
Ako osiguravač ne može da utvrdi visinu svoje obaveze u propisanom roku, dužan je da na zahtev osiguranika isplati iznos nesporne obaveze na ime predujma. (Zakon o obligacionim odnosima, čl. 919, sažeto)
Primite nesporni iznos, ali ne potpisujte izjavu da je to „konačna isplata” ili da se „odričete svih daljih zahteva”. Takva izjava najčešće zatvara put do razlike, čak i ako je kasnije dokažete.
Kako doći do pravog iznosa
- Nezavisna procena. Angažujte ovlašćenog procenitelja ili sudskog veštaka odgovarajuće struke. Njegov nalaz je osnova za pregovore.
- Pisani prigovor osiguravaču, uz nezavisni nalaz i obrazloženje svake stavke u kojoj se ne slažete.
- Prigovor Narodnoj banci Srbije ili besplatno posredovanje NBS, ako osiguravač ostane pri svom.
- Tužba, u kojoj sud određuje svog veštaka. Ako sud usvoji zahtev, osiguravač plaća razliku, zateznu kamatu i troškove postupka, uključujući veštačenje.
Ceo postupak smo opisali u tekstu Osiguranje je odbilo isplatu: 7 koraka.
Primer
Osiguranje ponudi 180.000 dinara za štetu na vozilu, uz obračun neoriginalnih delova i cene rada nezavisne radionice. Nezavisni veštak, sa originalnim delovima i cenom rada ovlašćenog servisa, proceni štetu na 310.000 dinara. Razlika od 130.000 dinara, uz zateznu kamatu, predmet je prigovora, a ako treba i tužbe. Iznosi su ilustrativni, ali ovakve razlike u praksi nisu retke.
Kada se ne isplati sporiti
Ako je razlika mala u odnosu na troškove veštačenja i vreme, nekada je razumnije prihvatiti ponudu. Zato je korisno da ponudu pre odluke pogleda neko ko zna kakve iznose dosuđuju sudovi. Kod partnerskih advokata procena je besplatna, a naknada se plaća samo iz naplaćene razlike.
Rokovi
Potraživanja iz ugovora o osiguranju zastarevaju za tri godine, a kod osiguranja života za pet (ZOO, čl. 380). Prigovor osiguravaču ne prekida zastarelost. Više u tekstu Rokovi u osiguranju.
Pošaljite ponudu osiguranja na besplatnu proveru pre nego što je prihvatite. Više na stranici Odbijena isplata osiguranja.
Tekst je informativan i ne predstavlja pravni savet. Propisi i sudska praksa se menjaju, pa pre bilo kakve odluke proverite važeći tekst zakona na pravno-informacioni-sistem.rs ili se obratite pravniku.
Pročitajte i ovo
 OsiguranjeRokovi u osiguranju: prijava štete, isplata, zastarelost i zatezna kamataKoliko imate vremena da prijavite štetu, koliko osiguranje ima da isplati, kada zahtev zastareva i od kada teče zatezna kamata. Svi rokovi na jednom mestu.
 OsiguranjeNajčešći razlozi zbog kojih osiguranje odbija štetu i kako ih osporitiKasna prijava, isključenja, netačni podaci u ponudi, nedostatak dokaza i podosiguranje. Za svaki razlog odbijanja postoji odgovor u zakonu.
 OsiguranjeOsiguranje je odbilo isplatu: 7 koraka šta daljeOdbijenica osiguranja nije kraj. Sedam koraka koji vode od odluke o odbijanju do isplate: od čitanja obrazloženja i prigovora do Narodne banke Srbije i suda.