 Besplatna provera
Osiguranje je odbilo isplatu: 7 koraka šta dalje
Odbijenica osiguranja nije kraj. Sedam koraka koji vode od odluke o odbijanju do isplate: od čitanja obrazloženja i prigovora do Narodne banke Srbije i suda.
Sadržaj
Pismo osiguranja u kojem piše da je zahtev „odbijen kao neosnovan” deluje konačno. Nije. Odluka osiguravača je stav jedne ugovorne strane, a ne presuda. Veliki broj odbijenih zahteva na kraju bude isplaćen, ali samo kada osiguranik zna kako da reaguje.
1. Pročitajte obrazloženje odluke
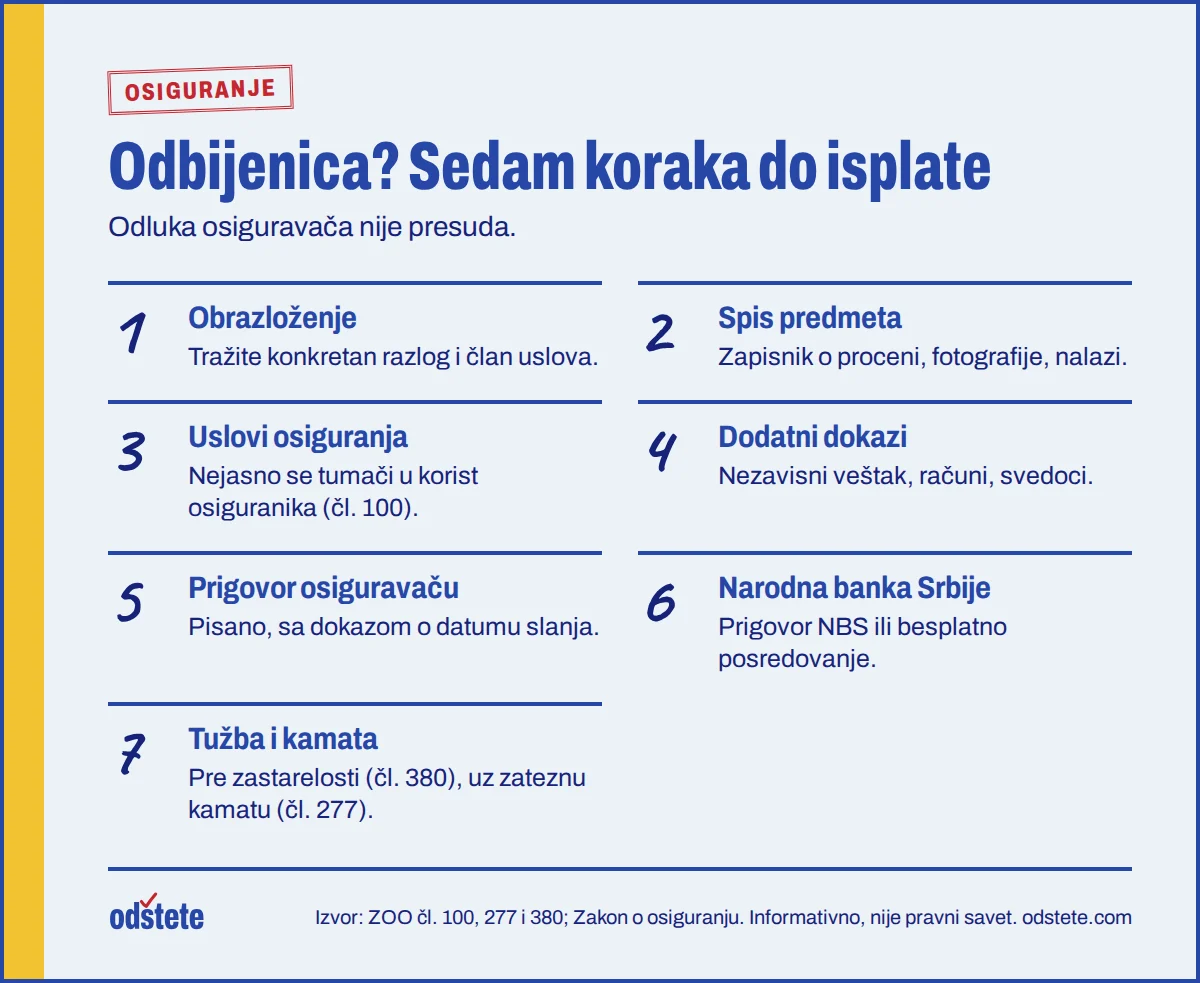
Osiguravač mora da navede razlog odbijanja. Razlog određuje sve dalje korake: drugačije se osporava „prijava van roka”, a drugačije „slučaj nije pokriven polisom”. Ako obrazloženja nema ili je uopšteno, tražite pisano obrazloženje sa pozivom na konkretnu odredbu uslova osiguranja. Najčešće razloge odbijanja smo analizirali u tekstu Najčešći razlozi zbog kojih osiguranje odbija štetu.
2. Tražite kompletan spis predmeta
Tražite kopiju zapisnika o proceni štete, fotografija koje je napravio procenitelj, nalaza lekara cenzora i svih dokumenata na kojima se odluka zasniva. Bez toga ne možete znati šta tačno osporavate.
3. Proverite polisu i uslove osiguranja
Polisa sama po sebi ne govori mnogo. Prava i obaveze su u opštim i posebnim uslovima osiguranja, koji su deo ugovora. Proverite definiciju osiguranog slučaja, isključenja i rokove. Isključenje mora biti jasno ugovoreno, a nejasne odredbe tipskih ugovora tumače se u korist osiguranika:
U slučaju kad je ugovor zaključen prema unapred odštampanom sadržaju, ili kad je ugovor bio na drugi način pripremljen i predložen od strane jednog ugovornika, nejasne odredbe tumačiće se u korist druge strane. (Zakon o obligacionim odnosima, čl. 100)
4. Prikupite dodatne dokaze
Ako je zahtev odbijen zbog nedostatka dokaza, dopunite ga. Ako je osporen uzrok štete, korisno je nezavisno mišljenje: nalaz ovlašćenog veštaka, izveštaj servisa, mišljenje lekara specijaliste. Fotografije, računi i izjave svedoka često menjaju ishod.
5. Podnesite pisani prigovor osiguravaču
Prigovor je pisani zahtev da osiguravač preispita odluku. U njemu navedite broj štete, zbog čega se ne slažete sa odlukom, pozovite se na konkretne odredbe uslova i zakona i priložite nove dokaze. Zakon o osiguranju („Sl. glasnik RS”, br. 139/2014 i 44/2021) obavezuje društva za osiguranje da razmatraju prigovore korisnika usluga i da na njih pisano odgovore.
Prigovor šaljite tako da imate dokaz o datumu: preporučenom poštom, preko pisarnice uz prijemni pečat ili e-mailom na zvaničnu adresu za prigovore.
6. Obratite se Narodnoj banci Srbije
Narodna banka Srbije vrši nadzor nad društvima za osiguranje. Ako niste zadovoljni odgovorom na prigovor ili odgovor nije stigao, možete podneti prigovor NBS. NBS takođe nudi besplatno posredovanje u sporu sa osiguravačem, u kojem se pokušava postići dogovor. NBS ne može da naloži isplatu kao sud, ali prigovor i posredovanje često ubrzaju rešavanje.
7. Tužba, pre isteka zastarelosti
Ako prethodni koraci ne daju rezultat, ostaje tužba. U sudskom postupku sud određuje nezavisnog veštaka, a osiguravač koji izgubi spor plaća i troškove postupka. Pazite na rok zastarelosti:
Potraživanja iz ugovora o osiguranju života zastarevaju za pet godina, a iz drugih ugovora o osiguranju za tri godine. (Zakon o obligacionim odnosima, čl. 380, sažeto)
Detaljno o rokovima pisali smo u tekstu Rokovi u osiguranju. Prigovor osiguravaču i NBS ne prekidaju zastarelost kao tužba, pa ne dozvolite da vam rok istekne dok čekate odgovor.
Uz glavnicu i zatezna kamata
Kada osiguravač neosnovano odbije ili zakasni sa isplatom, duguje i zateznu kamatu od dana kada je isplata trebalo da usledi (ZOO, čl. 277). Visina kamate određuje se po Zakonu o zateznoj kamati („Sl. glasnik RS”, br. 119/2012 i dr.) i kod dugih sporova može biti značajna.
Šta ne treba raditi
- Odustati posle prvog „ne”.
- Potpisati izjavu o odricanju od daljih zahteva da biste dobili deo novca.
- Komunicirati samo telefonom, bez pisanog traga.
- Čekati da rok zastarelosti skoro istekne.
Ako vam je osiguranje odbilo zahtev, pošaljite slučaj na besplatnu proveru. Sve o osporavanju odbijenica pročitajte na stranici Odbijena isplata osiguranja.
Tekst je informativan i ne predstavlja pravni savet. Propisi i sudska praksa se menjaju, pa pre bilo kakve odluke proverite važeći tekst zakona na pravno-informacioni-sistem.rs ili se obratite pravniku.
Pročitajte i ovo
 OsiguranjeOsiguranje nudi premalo: kako osporiti procenu šteteUmesto odbijanja, osiguranje češće ponudi iznos daleko ispod stvarne štete. Kako proveriti procenu, gde se najčešće „gubi” novac i kako doći do pravog iznosa.
 OsiguranjeRokovi u osiguranju: prijava štete, isplata, zastarelost i zatezna kamataKoliko imate vremena da prijavite štetu, koliko osiguranje ima da isplati, kada zahtev zastareva i od kada teče zatezna kamata. Svi rokovi na jednom mestu.
 OsiguranjeNajčešći razlozi zbog kojih osiguranje odbija štetu i kako ih osporitiKasna prijava, isključenja, netačni podaci u ponudi, nedostatak dokaza i podosiguranje. Za svaki razlog odbijanja postoji odgovor u zakonu.